
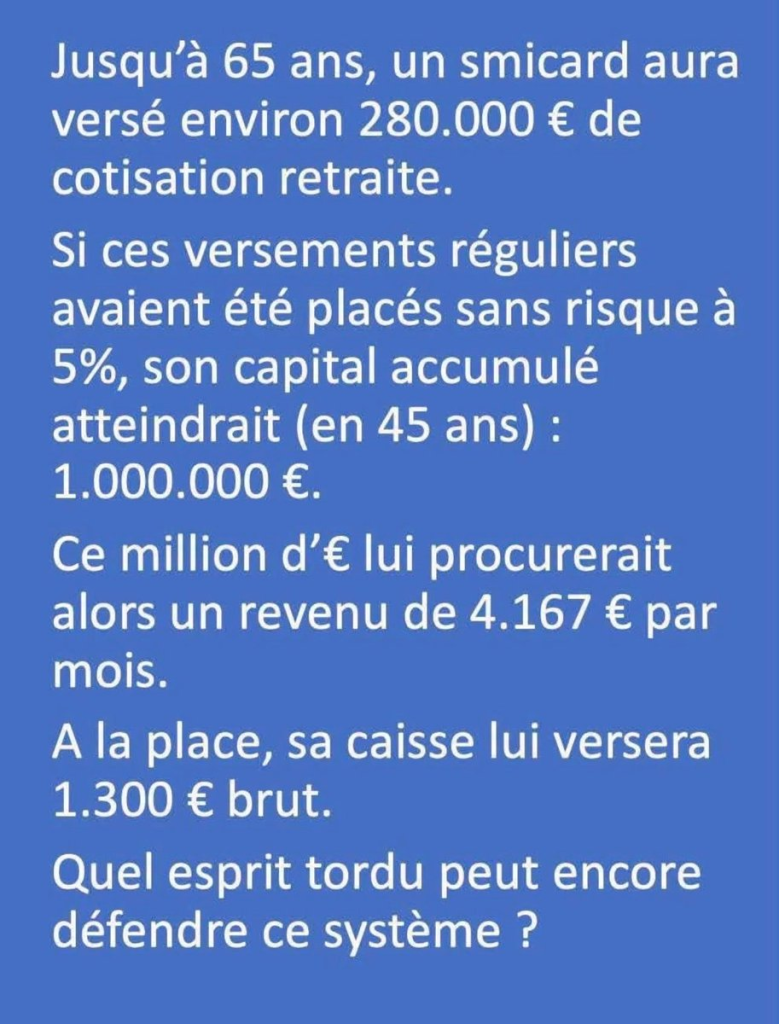
Le million du smicard « Jusqu’à 65 ans, un smicard aura versé environ 280.000 € de cotisation retraite. » Ainsi commence un visuel qui circule sur les réseaux sociaux, et que nous reproduisons plus bas. Placées « sans risque à 5% », ces sommes auraient fait de lui un millionnaire, avec 4 167 € de revenu par mois ; « A la place, sa caisse lui versera 1.300 € brut ». Et le visuel conclut : « Quel esprit tordu peut encore défendre ce système ? »
Le fond est juste, et l’Abécédaire l’explique déjà à l’entrée La capitalisation et la répartition. Les cotisations d’un smicard ne sont placées nulle part : elles paient sur-le-champ les pensions des retraités d’aujourd’hui. Il ne possède rien, il ne transmettra rien. Et la répartition rapporte de moins en moins : selon les projections publiées par la Sécurité sociale, un cadre né en 2000 en tirerait un rendement inférieur à la simple hausse des salaires.
Mais le calcul est truqué, et un calcul truqué est un cadeau fait à nos adversaires. Le placement « sans risque à 5% » n’existe pas : en mai 2026, l’État empruntait, inflation déduite, à 1,49 %, et le Livret A rapporte 1,7 % depuis le 1er août. Les 4 167 € seraient versés en euros de 2071 : avec 2 % d’inflation par an, ils en vaudraient environ 1 700 d’aujourd’hui. Et une pension n’est pas l’intérêt d’un capital qu’on garde intact : elle se consomme jusqu’au dernier jour, et elle couvre ce qu’aucun livret ne couvre, la longévité, le veuvage, l’invalidité, le chômage.
Le smicard, surtout, est le plus mauvais exemple possible. Sur les 280 000 € du visuel, environ 168 000 sont la part de l’employeur, que l’impôt prend presque entièrement en charge au niveau du Smic, par les allègements de cotisations. La répartition redistribue vers les bas salaires ; ceux qu’elle traite le plus mal sont les cadres nés vers 2000.
Refait honnêtement, le calcul reste instructif. Avec un placement réellement sans risque, notre smicard toucherait environ 1 500 € par mois, contre environ 1 310 € brut de pension. Avec un portefeuille diversifié, plus de 2 500 €, à condition de ne pas partir à la retraite l’année d’un krach : en 2008, les fonds de pension de l’OCDE ont perdu 23 % de leur valeur réelle. Le simulateur ci-dessous permet à chacun de refaire le calcul.
Pourquoi démonter un visuel qui va dans notre sens ? Parce qu’on ne combat pas le mensonge d’État avec des chiffres truqués. C’est cohérent avec le délit de mensonge politique que nous défendons, et c’est ce qui nous rend inattaquables.
La vraie leçon tient en une phrase : un capital placé rapporte plus que la répartition, à condition d’en partager le risque et d’en garder la propriété. C’est pourquoi la Constitution d’urgence fonde la retraite « sur la répartition et sur une capitalisation collective, dont le capital commun est la propriété indivise des assurés ». Ni fonds de pension, ni Bourse pour chacun : un capital commun, qui appartient à ceux qui cotisent.
Pour répondre à ceux qui vous l’objectent, voyez l’Autodéfense : « Vous figez les cotisations : on ne pourra plus financer l’hôpital », « Un plafond fiscal de quinze pour cent, c’est un programme ultralibéral », « Le peuple votera toujours pour son porte-monnaie ».
Refaites le calcul vous-même
Le simulateur raisonne en euros d’aujourd’hui : le rendement indiqué est un rendement réel, inflation déduite. Le bouton « Le calcul du visuel » reproduit son hypothèse, 5 % par an inflation comprise, puis traduit le résultat en euros d’aujourd’hui.
Calcul indicatif : sans frais de gestion ni impôt, avec des cotisations régulières ; la rente est servie sur une durée fixe, sans assurance contre une vie plus longue.
Pour aller plus loin
Le visuel, ligne à ligne
Son arithmétique est exacte, et c’est ce qui le rend redoutable. Au Smic du 1er juin 2026, soit 1 867,02 € brut par mois, les cotisations retraite représentent 27,98 % du salaire brut, parts salariale et patronale réunies : environ 6 270 € par an, soit 282 000 € en 45 ans. Placés à 5 % par an, des versements réguliers de ce montant forment bien un capital d’un million d’euros, et 5 % d’un million font bien 4 167 € par mois.
La pension annoncée est juste, elle aussi. Un salarié ayant fait toute sa carrière à temps plein au Smic est assuré, selon la Drees, d’une pension brute au moins égale à 85 % du Smic net ; le Conseil d’orientation des retraites l’évalue à 88,8 % pour la génération 1963, soit environ 1 310 € brut par mois. Tout le problème tient en 3 hypothèses, et dans le choix de l’exemple.
Le « sans risque à 5 % » n’existe pas
Le vrai prix du sans-risque, c’est ce que l’État paie quand il emprunte en garantissant le prêteur contre l’inflation. Le 21 mai 2026, l’Agence France Trésor a placé une obligation indexée sur l’inflation, à échéance 2036, au taux réel de 1,49 %. Le Livret A rapporte 1,7 % depuis le 1er août 2026, avant inflation. Le taux nominal de l’emprunt d’État à 10 ans dépassait certes 4 % à l’été 2026 ; il était passé sous zéro en 2019.
Sur longue période, les actions mondiales ont bien rapporté environ 5 % par an au-delà de l’inflation : 5,2 % de 1900 à 2024, selon les travaux d’Elroy Dimson, Paul Marsh et Mike Staunton, contre 1,7 % pour les obligations et 0,5 % pour les bons du Trésor. Mais ce rendement est le salaire du risque. Le même annuaire rappelle que, depuis 1900, actions et obligations ont plusieurs fois perdu plus de 70 % de leur valeur réelle. Promettre 5 % « sans risque », c’est vendre le rendement des actions avec la sécurité du livret.
Les euros de 2071
Le visuel compte les cotisations en euros d’aujourd’hui, puis les fait fructifier à un taux qui comprend l’inflation : il mélange 2 monnaies. Avec 2 % d’inflation par an, ce qui coûte 1 € aujourd’hui en coûtera 2,44 dans 45 ans. Le million de 2071 vaudrait environ 410 000 € d’aujourd’hui, et les 4 167 € mensuels environ 1 700 €. La pension de 1 310 €, elle, est exprimée en euros d’aujourd’hui.
Le calcul honnête raisonne en euros constants, avec un rendement réel. 5 % nominaux et 2 % d’inflation, c’est à peine 3 % réels.
Une pension n’est pas un livret
Le visuel vit des seuls intérêts, et lègue son million intact. Une pension ne fonctionne pas ainsi : elle se consomme, comme une rente viagère, jusqu’au dernier jour. À 65 ans, une femme peut espérer vivre encore 23,6 ans, un homme 20 ans, selon l’Insee ; mais nul ne sait s’il sera de ceux qui vivront 10 ans de plus, ou 35. La répartition assure ce risque. L’épargnant seul le porte entièrement, et il lui faut garder une réserve pour le cas où il vivrait vieux.
Elle en assure d’autres, que le visuel oublie : la pension de réversion du conjoint survivant, les trimestres validés pendant le chômage, la maladie ou la maternité, la retraite pour invalidité, le minimum garanti à qui a travaillé toute sa vie au Smic. Rien de tout cela n’existe sur un compte d’épargne.
Le smicard, le plus mauvais exemple
Sur les 27,98 points de cotisation retraite, 11,31 sont prélevés sur la fiche de paie du salarié, et 16,67 sont dus par l’employeur. Or, au niveau du Smic, la réduction générale des cotisations patronales couvre l’assurance vieillesse et la retraite complémentaire, selon l’Urssaf : l’employeur d’un smicard ne paie presque rien de sa part. Les caisses la reçoivent quand même, compensée par des recettes fiscales, dont une fraction de TVA. Sur les 282 000 € du visuel, environ 114 000 sortent de la poche du salarié ; le reste est payé, pour l’essentiel, par l’impôt de tous.
Une partie des cotisations, de plus, n’ouvre aucun droit. Sur les 7,87 % de cotisation Agirc-Arrco de la première tranche, seuls 6,20 % comptent pour les points de retraite, et la contribution d’équilibre général n’en donne aucun : c’est une solidarité, pas une épargne.
D’où un constat qui retourne le visuel. Selon les projections publiées par la Sécurité sociale, le rendement de la répartition baisse pour presque tous, mais le smicard « verrait son TRI augmenter pour la génération 2000, si les exonérations de cotisations sociales sont prises en compte dans le calcul ». Le système redistribue vers les bas salaires. Ceux qu’il traite le plus mal sont les cadres : mesuré au-delà de la hausse des salaires, leur rendement passerait de 2,3 % pour la génération 1940 à moins 0,1 % pour la génération 2000.
Le calcul refait honnêtement
Gardons les hypothèses les plus favorables au visuel : toutes les cotisations, y compris la part que l’impôt paie à la place de l’employeur, versées chaque année pendant 43 ans, la durée d’une carrière complète, et placées sans aucun frais. Raisonnons en euros d’aujourd’hui, et transformons le capital en rente versée pendant 25 ans, un peu plus que l’espérance de vie à 65 ans.
| Rendement réel annuel | Capital à la retraite | Rente mensuelle sur 25 ans |
|---|---|---|
| 0,5 % : les bons du Trésor, de 1900 à 2024 | environ 300 000 € | environ 1 070 € |
| 1,5 % : le sans-risque de 2026 | environ 375 000 € | environ 1 510 € |
| 3 % : un portefeuille diversifié, avec ses risques | environ 536 000 € | environ 2 570 € |
| 5,2 % : les actions mondiales, de 1900 à 2024, krachs compris | environ 946 000 € | environ 5 700 € |
| Pour comparaison : la pension de la répartition après une carrière complète au Smic | aucun | environ 1 310 € brut |
Le verdict est net. Sans risque, la capitalisation ferait un peu mieux que la répartition, sans aucune des protections que celle-ci assure, et à condition que l’impôt continue de payer la part de l’employeur. Avec risque, elle ferait beaucoup mieux, les bonnes années ; mais un krach la veille du départ peut amputer une vie d’épargne de près d’un quart, comme en 2008. Le visuel a raison sur l’écart de rendement. Il a tort de le prétendre gratuit.
Ce que le visuel a raison de dénoncer
Retirez les tricheries, il reste une vérité dure. La répartition n’est pas un placement : elle rapporte, au mieux, la croissance de la masse des salaires, comme l’a montré l’économiste Henry Aaron en 1966 (voyez La capitalisation et la répartition). Quand la croissance est faible et que la population vieillit, ce rendement fond, et ce sont les jeunes qui paient.
Le cotisant ne possède rien. Ses cotisations ne lui ouvrent qu’une créance sur le travail des générations suivantes, que chaque loi de financement peut réviser. Il ne peut rien léguer. Et personne ne lui envoie chaque année le relevé de ce qu’il a versé.
Surtout, la France a eu un capital commun, et il marchait. Le Fonds de réserve pour les retraites, créé en 1999, affiche une performance annualisée de 4,4 % depuis la fin de 2010. Mais depuis 2011, la loi l’oblige à verser 2,1 milliards d’euros par an à la Caisse d’amortissement de la dette sociale jusqu’en 2024, puis 1,45 milliard de 2025 à 2033. Fin 2025, il ne détenait plus que 20,7 milliards. Le capital qui aurait pu compléter les pensions sert à éponger la dette ; c’est tout l’enjeu du verrou de cotation et du fonds souverain citoyen.
La meilleure objection
Elle vient de 2 camps opposés. Les uns disent : alors, chacun son compte, et que la Bourse paie. Le Chili l’a fait en 1981, et l’Abécédaire en raconte la suite : une épargne gérée par des sociétés privées, des frais prélevés chaque année, un risque porté par chacun seul. Surtout, la bascule se paie 2 fois : la génération de la transition doit financer les pensions en cours tout en épargnant pour elle-même, alors que les retraites représentent déjà près de 14 % de la richesse nationale.
Les autres disent : toute capitalisation livre les retraites à la finance. C’est oublier que le capital peut être commun, gouverné par ses ayants droit et interdit de détournement, comme celui du fonds norvégien, ou comme celui du Fonds de réserve avant qu’on le vide. La question n’est pas de savoir s’il faut un capital, mais à qui il appartient.
Ce que le #PIC en fait
La Constitution d’urgence tranche, à l’article 10 du Titre VI : « La retraite repose sur la répartition et sur une capitalisation collective, dont le capital commun est la propriété indivise des assurés et ne peut être ni aliéné ni détourné de son objet. » La part des cotisations qui lui est affectée croît d’un centième par an, et seulement dans la limite de la progression réelle des cotisations, jusqu’à un dixième au moins ; le Fonds de réserve et les revenus du patrimoine commun l’amorcent ; et cette progression « ne peut réduire ni les pensions liquidées ni les droits acquis ». C’est la réponse au double paiement : on construit le capital avec la croissance, sans prendre à personne.
Elle impose aussi la transparence que le visuel réclame sans le dire : « chaque assuré » reçoit chaque année le relevé « des droits que ses cotisations lui ont acquis », et chaque contribuable celui de tout ce qu’il a versé (Titre VI, article premier). La part d’une cotisation qui n’ouvre aucun droit y redevient ce qu’elle est, un impôt, soumis au plafond fiscal universel. Et le dividende citoyen (Titre VI, article 7) verse à chacun sa part des revenus du patrimoine commun.
Reste la méthode. Le #PIC veut faire du mensonge politique une faute (question 14 des questions au peuple) ; il ne peut pas propager un chiffre faux, même quand ce chiffre sert sa cause. Si vous croisez ce visuel, ne le censurez pas : complétez-le. Partagez cette entrée, et refaites le calcul avec le simulateur.
Références utiles
Les ouvrages, les études et les documents sur lesquels reposent cette entrée et sa démonstration, avec leurs sources. Pour vérifier, approfondir, et aller lire par vous-même.
Service-public.fr, « Smic : montant », fiche F2300 (montants au 1er juin 2026) : « Smic mensuel 1 867,02 € 1 477,93 € ». consulter la source
Urssaf, taux de cotisations du secteur privé au 1er janvier 2026, assurance vieillesse, part patronale : « 2,11 % sur la totalité et 8,55 % dans la limite du plafond ». consulter la source
Même page, assurance vieillesse, part salariale : « 0,40 % sur la totalité et 6,90 % dans la limite du plafond ». consulter la source
Cleiss, cotisations en France au 1er janvier 2026, retraite complémentaire Agirc-Arrco : « Pour la tranche 1 dont le taux global est de 7,87 %, seuls 6,20 % sont pris en compte pour calculer les points de retraite du salarié. Le reste contribue au financement du régime ». consulter la source
Urssaf, réduction générale des cotisations patronales en 2026 : elle porte notamment sur les cotisations : « de retraite complémentaire légalement obligatoire (Agirc-Arrco) au taux de 6,01 % ». consulter la source
Sénat, avis n° 747 (2025-2026) sur le projet de loi portant approbation des comptes de la sécurité sociale de l’année 2025 : « ce transfert de TVA a pour but de compenser le coût de la nouvelle RGDU pour l’Unédic et l’Agirc-Arrco ». consulter la source
Info-retraite.fr, le site officiel des régimes de retraite : « les cotisations versées aujourd’hui servent à payer immédiatement les retraites, tout en ouvrant aux actifs des droits pour leur future retraite ». consulter la source
Drees, Les retraités et les retraites, édition 2025, fiche 8 : la garantie s’applique à : « un salarié ayant eu une carrière complète à temps plein et ayant été rémunéré au smic toute sa vie ». consulter la source
Rapport d’évaluation des politiques de sécurité sociale, retraites, indicateur 2.5, « Limiter les écarts de pensions entre générations » (projections du Conseil d’orientation des retraites) : « Le TRI du cadre passerait ainsi de 2,3 % pour la génération 1940 à -0,1 % pour la génération 2000 ». consulter la source
Même indicateur, sur le cas type rémunéré au Smic : « À l’inverse, le cas type rémunéré au SMIC tout au long de sa carrière verrait son TRI augmenter pour la génération 2000, si les exonérations de cotisations sociales sont prises en compte dans le calcul ». consulter la source
Agence France Trésor, résultats de l’adjudication du 21 mai 2026, OAT€i 0,10 % 25 juillet 2036 : Weighted average rate […] 1.49% (taux moyen pondéré : 1,49 % ; trad. IA). consulter la source
Info.gouv.fr, août 2026 : « Le taux du livret A passe de 1,5 % à 1,7 % à partir du 1er août 2026 ». consulter la source
Cambridge Judge Business School, sur les travaux d’Elroy Dimson, Paul Marsh et Mike Staunton, 7 mars 2025 : the annualised real returns were 5.2% for worldwide equities versus 1.7% on bonds, and 0.5% on bills (les rendements réels annualisés ont été de 5,2 % pour les actions mondiales, contre 1,7 % pour les obligations et 0,5 % pour les bons du Trésor ; trad. IA). consulter la source
UBS, Global Investment Returns Yearbook 2026, résumé public : Since 1900, equities and bonds have on several occasions lost more than 70% in real terms (depuis 1900, actions et obligations ont plusieurs fois perdu plus de 70 % de leur valeur réelle ; trad. IA). consulter la source
Maria Chiara D’Addio et Edward Whitehouse (OCDE), In the Public Interest, juillet 2010, sur les fonds de pension : in the calendar year 2008, their investments lost 23 percent of their real value on aggregate in OECD countries (au cours de l’année 2008, leurs placements ont perdu 23 % de leur valeur réelle dans l’ensemble des pays de l’OCDE ; trad. IA). consulter la source
Insee, tableau « Espérance de vie à divers âges » : chiffres provisoires de 2025, à 65 ans : 23,6 ans pour les femmes, 20,0 ans pour les hommes. consulter la source
Fonds de réserve pour les retraites, rapport annuel 2025 : « son actif net s’établit à 20,7 Md€ fin 2025 après 20,4 Md€ fin 2024 ». consulter la source
Même rapport : « le FRR verse 2,1 milliards d’euros chaque année jusqu’en 2024 puis 1,45 milliard d’euros de 2025 à 2033 à la Cades ». consulter la source
Même rapport : « la performance annualisée depuis la mise en place des versements à la Cades fin 2010 est désormais de 4,4 % ». consulter la source
#PIC, Constitution d’urgence, Titre VI, article 10 : « La retraite repose sur la répartition et sur une capitalisation collective, dont le capital commun est la propriété indivise des assurés et ne peut être ni aliéné ni détourné de son objet ». consulter la source
#PIC, Constitution d’urgence, Titre VI, article premier : « Chaque contribuable reçoit chaque année le relevé de l’ensemble de ce qu’il a versé, impôts et cotisations confondus, et chaque assuré celui des droits que ses cotisations lui ont acquis ». consulter la source
Version 1 du 15 octobre 2026 : première publication.
Le versant sombre, dans le Lexique du Pouvoir : Le détricotage du programme du CNR · La gestion des perceptions · Les mots-écrans
La riposte, dans l’Autodéfense : « En faisant des coupes drastiques dans les retraites mirobolantes des hauts fonctionnaires, on pourrait tous partir à 60 ans avec une meilleure retraite et combler le déficit des caisses » · « Vous figez les cotisations : on ne pourra plus financer l’hôpital » · « Un plafond fiscal de quinze pour cent, c’est un programme ultralibéral » · « Le peuple votera toujours pour son porte-monnaie »
Ce que nous instituons : Constitution, titre VI, art. 10 : la capitalisation collective · Constitution, titre VI, art. 1 : le relevé annuel · Constitution, titre VI, art. 7 : le dividende citoyen
Pour agir : question 9 : l’indexation des salaires et des pensions · question 14 : la responsabilité pour mensonge politique · rejoindre le #PIC
Le doute, bienvenu : une erreur, un contre-exemple, une source plus solide ? Dites-le en commentaire. Notre Protocole fait du doute un canal, non une faute.
Vous commentez et notez cette entrée ci-dessous. Vos objections et vos exemples nourriront les versions suivantes.
Ces mots ne valent que par ceux qui les font vivre.
0 commentaire